Lees ook

De EV-rekening van Bosch valt duurder uit
Lees ook
Een marge van 4,6 procent is een signaal
Wat het betekent voor de gewone rijder

nieuws
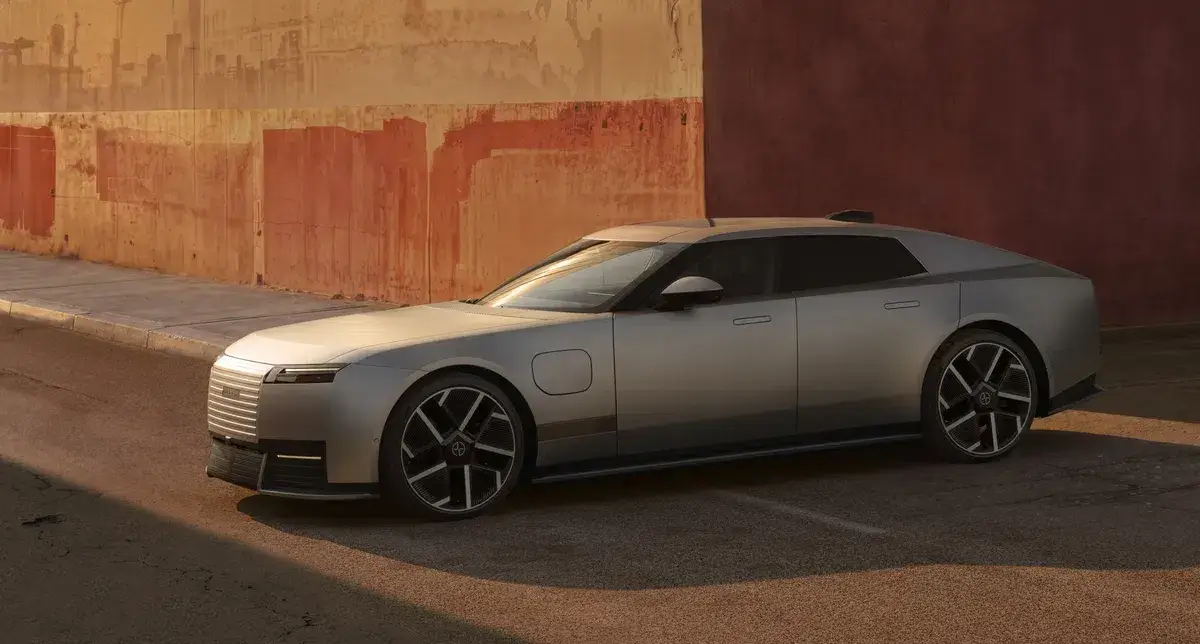
Eindelijk! Dit is de Jaguar Type 01 (en hij is veel cooler dan verwacht!)
Hadden we ons maar verzekerd van popcorn, want iedereen zat klaar voor het grootste brokstukken-spectakel uit de autogeschiedenis. Maar dan gebeurt er iets geks. De Jaguar Type 01 is onthuld en hij is...
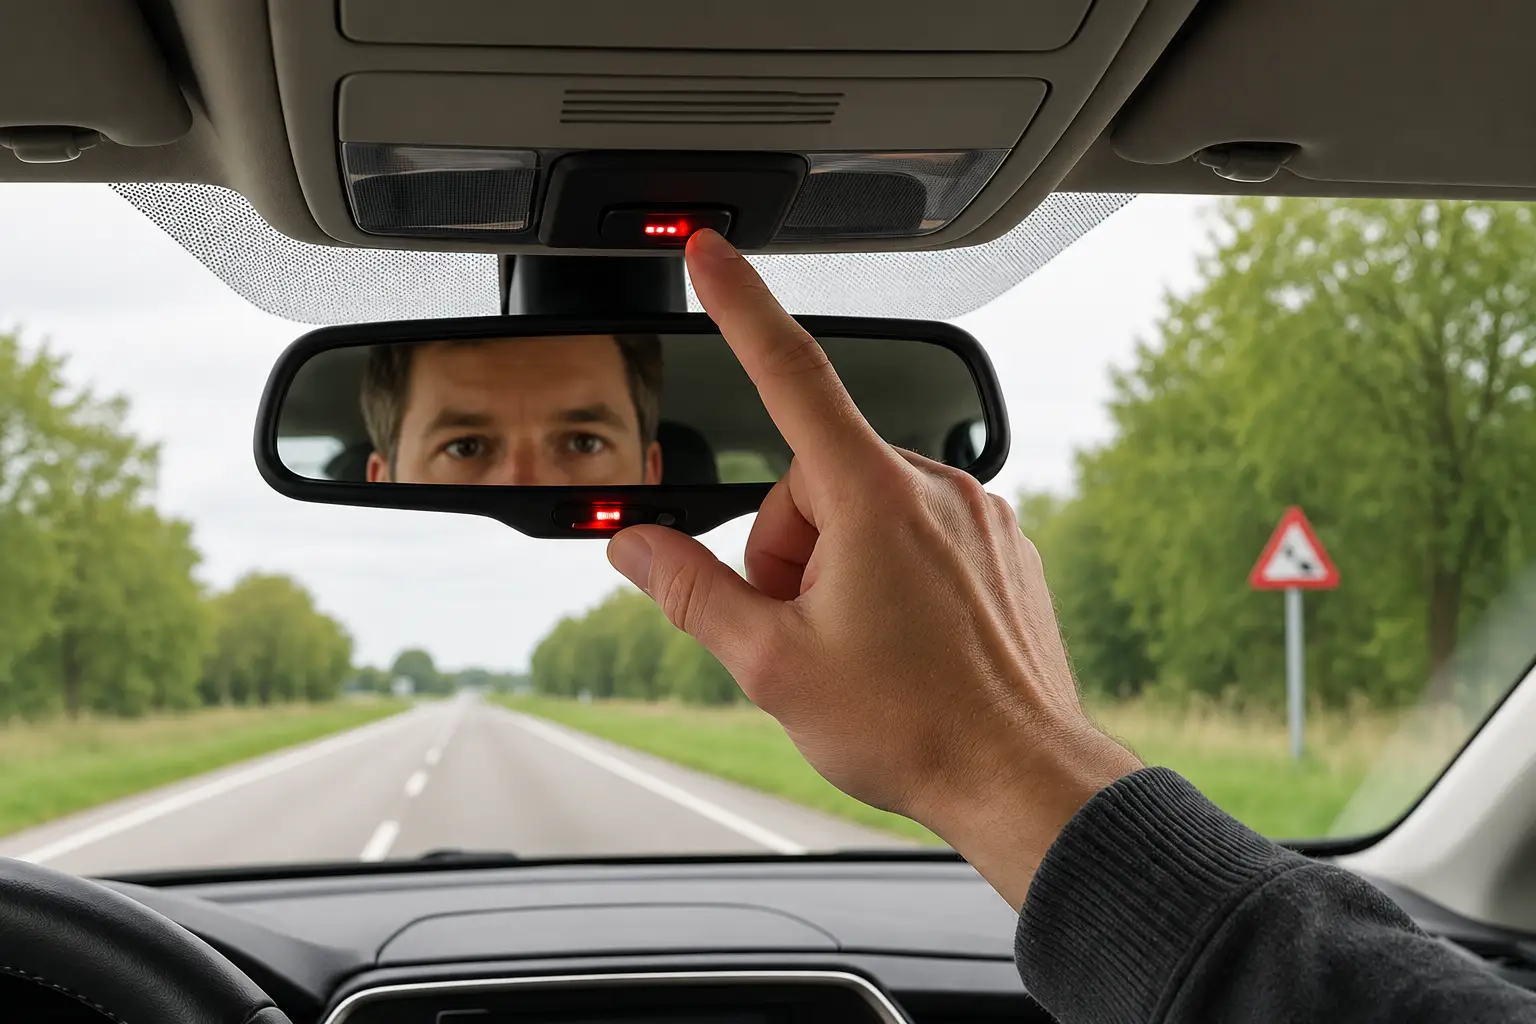
Zo bizar vaak bellen mensen per ongeluk 112 dankzij deze 'handige' knop
Er zit een knop bij je binnenspiegel die stiekem meer 112 belt dan jij ooit zult doen, en meestal zonder goede reden. Het gaat om eCall, het noodoproepsysteem dat sinds 2018 verplicht in nieuwe typen...
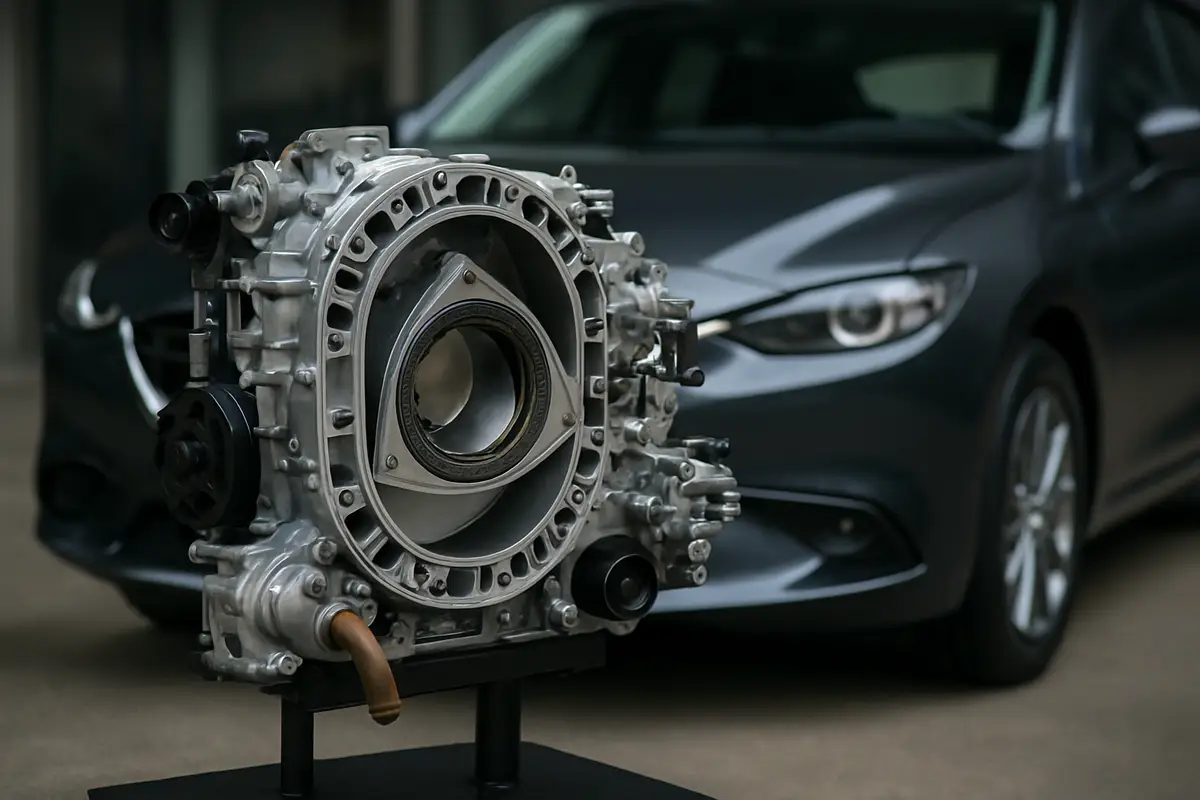
Mazda houdt de wankelmotor koppig in leven
De wankelmotor sterft bij Mazda net zo vaak als een soapheldin: spectaculair, luidruchtig en nooit definitief. En nu rommelt het weer in Hiroshima. In een interview geeft Moritz Oswald van Mazda aan d...
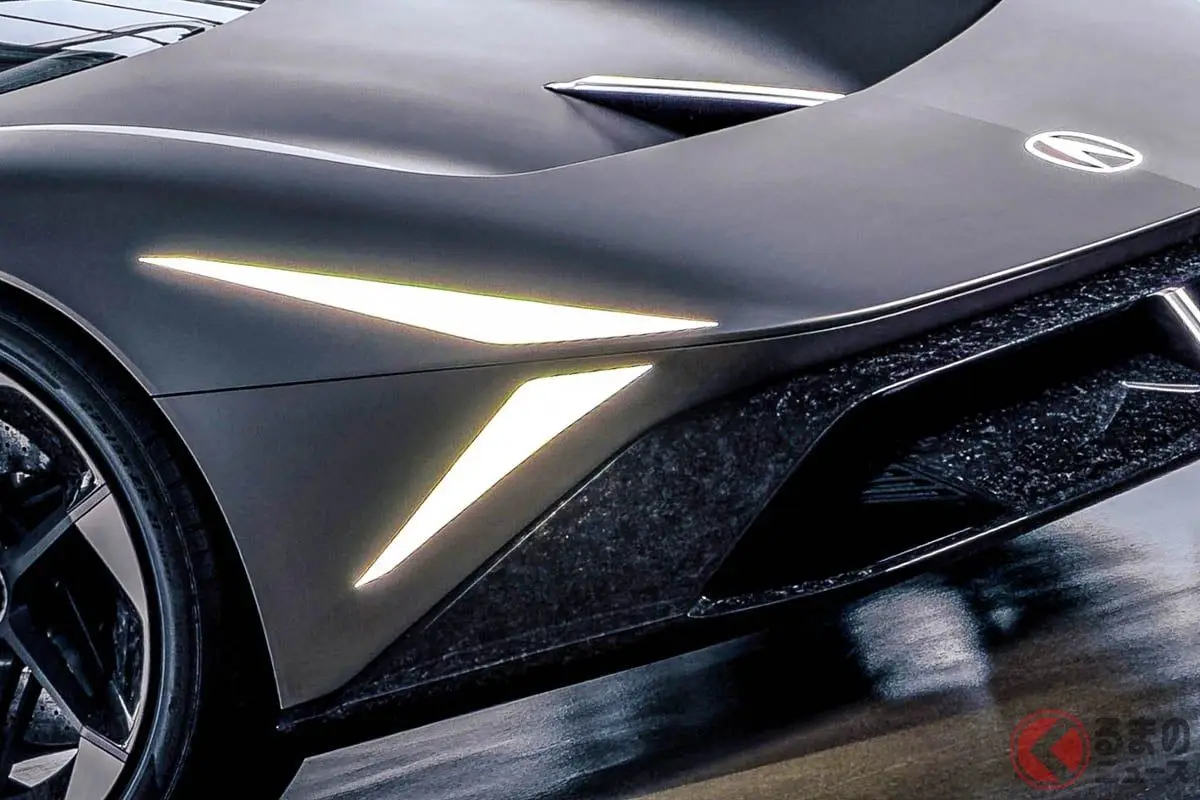
Honda Nexera Vision: zo beeldschoon is de toekomst van Honda (hopelijk)
Er gaat niets boven een conceptauto om te testen hoe lang een merk naar zijn eigen spiegel kan kijken. De Acura Nexera Vision is precies dat: een tweezits sportwagenconcept waarmee Honda's Amerikaanse...
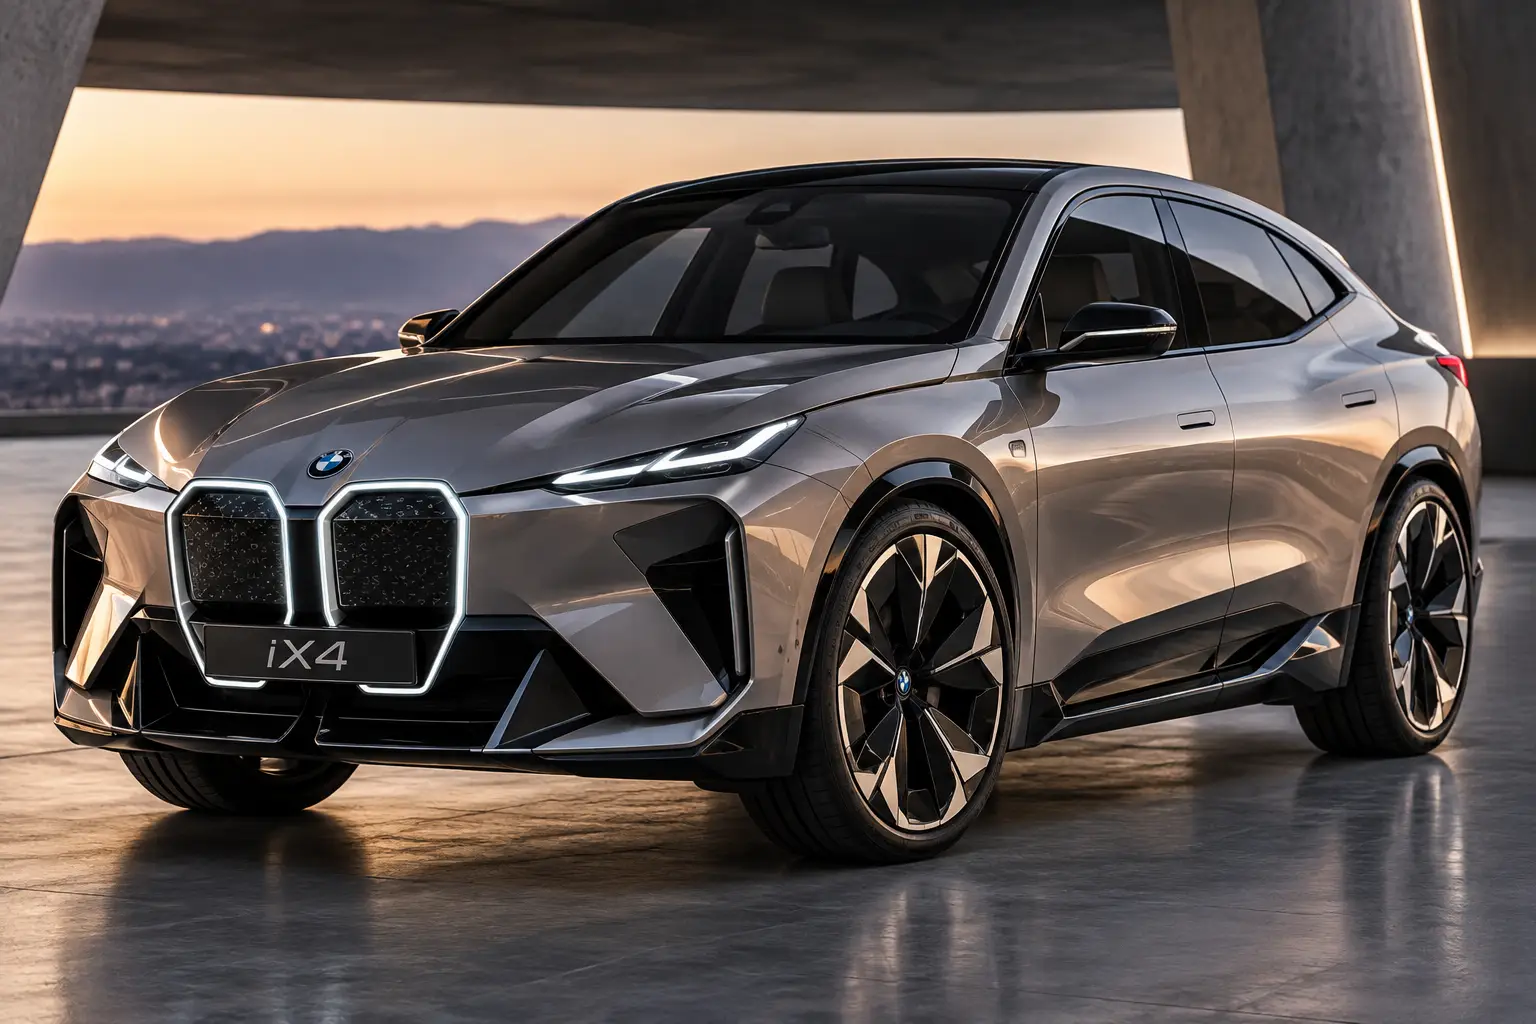
BMW iX4 aangekondigd, hoe lelijk gaat die worden?
Een auto aankondigen zonder er iets over te vertellen is ook een kunst, en BMW beheerst hem uitstekend. De elektrische iX4 is officieel bevestigd, meldt BMW, maar wie hoopte op range, laadsnelheid of...
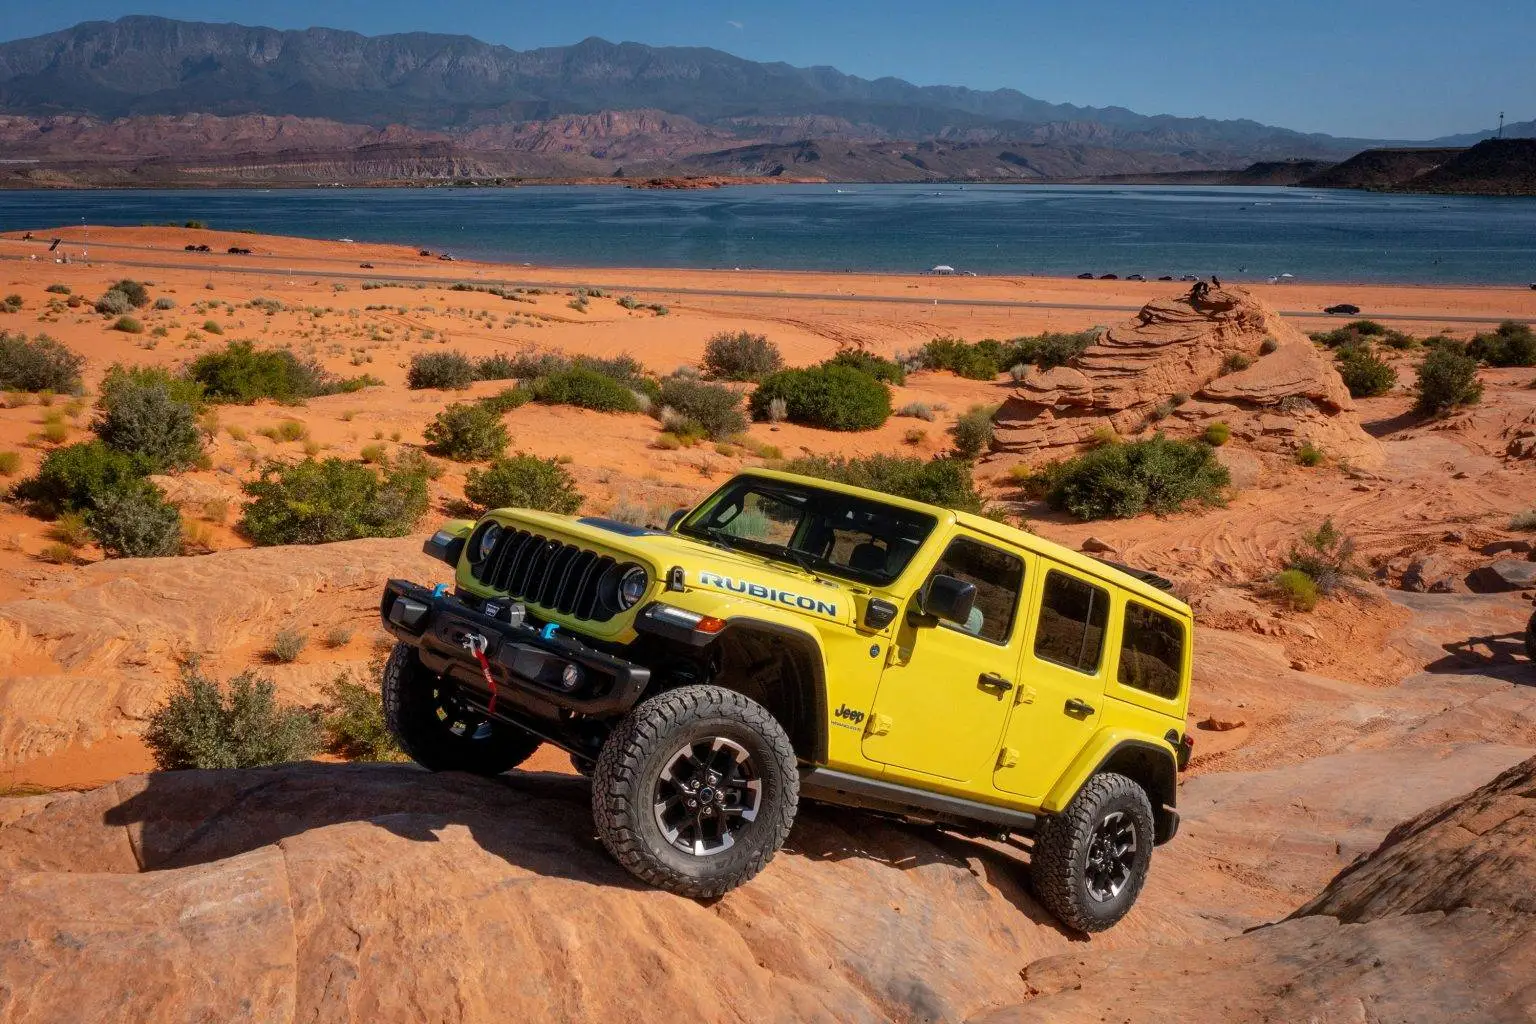
Waarom liefhebbers zo van de Jeep Wrangler Rubicon houden
Er zijn auto's die je koopt met je hoofd, en er is de Jeep Wrangler Rubicon: die koop je met je hart, je onderrug en een gezond gebrek aan verstand. En toch snap ik precies waarom mensen er zo verlief...
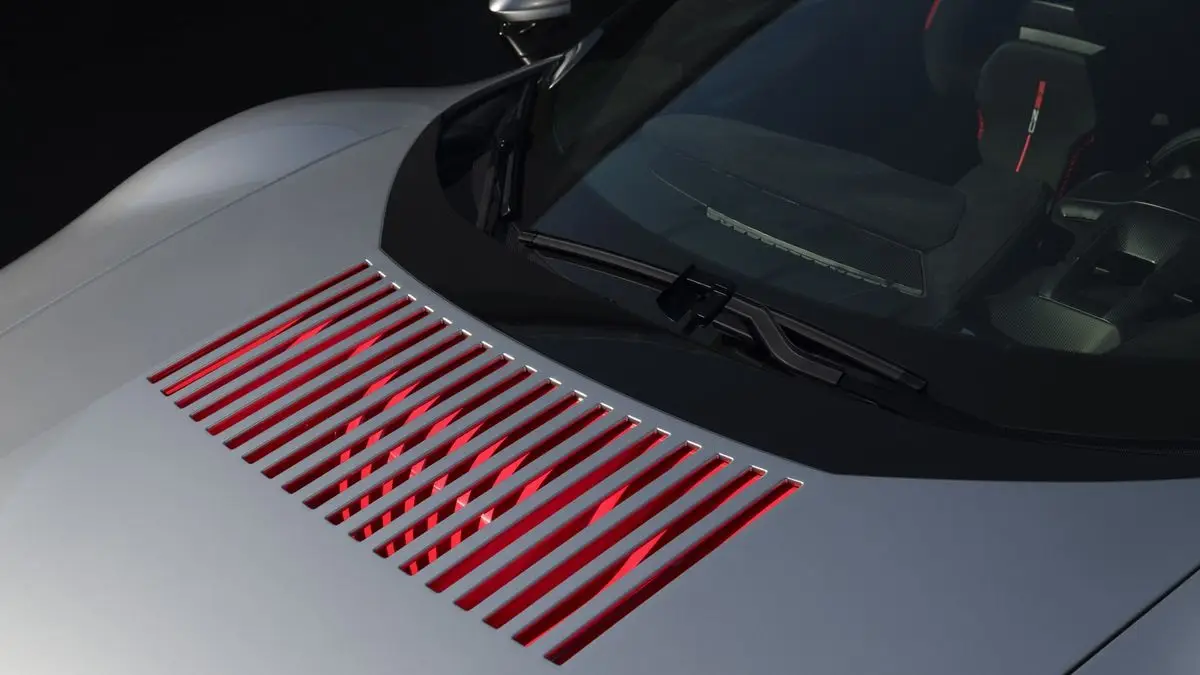
Ferrari patenteert ruitenwisser die zijwaarts over je voorruit schuift
Ook in Maranello hebben ze kennelijk een juridische afdeling met te veel vrije tijd. Ferrari heeft een patent vastgelegd voor een ruitenwisser die niet zoals elke andere wisser ter wereld vanuit een s...
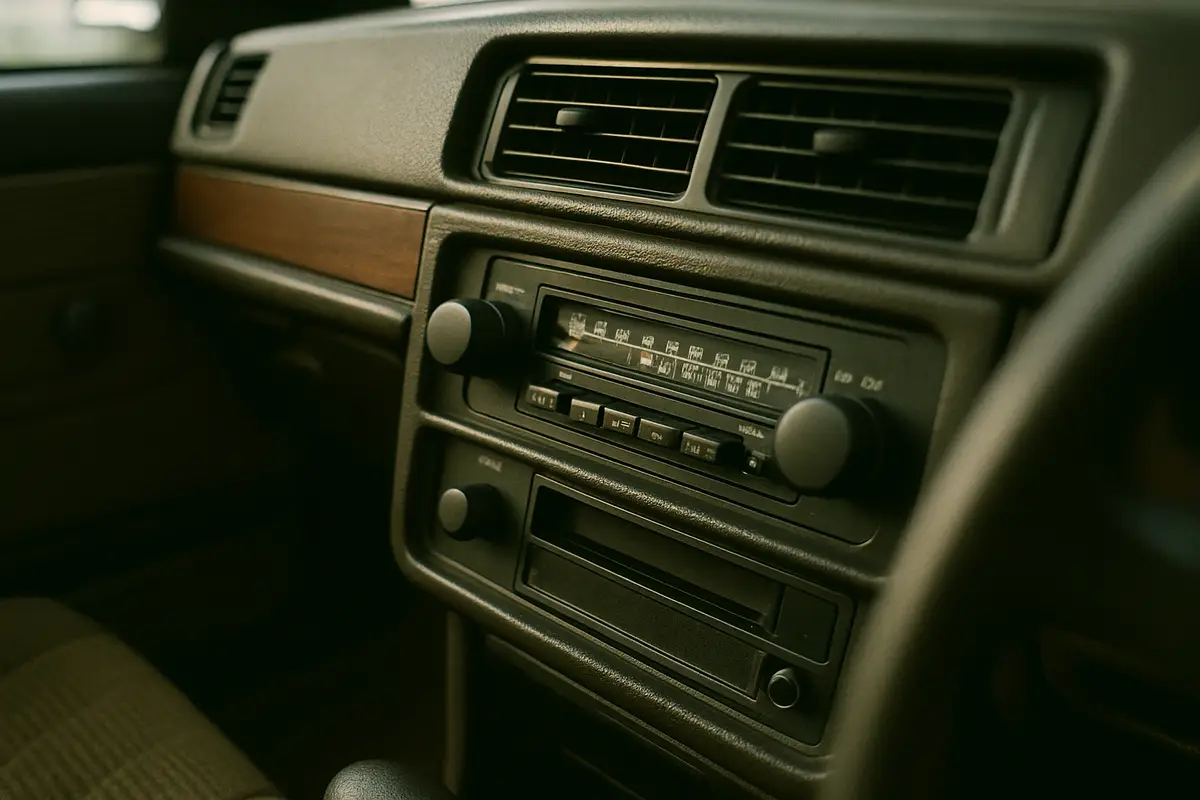
Wanhopige radiozenders smeken Brussel om verplichte radio in auto's
Niets zo verdacht als iemand die roept dat hij onmisbaar is. Franse radiozenders vragen Brussel om FM en DAB+ verplicht te stellen in elke nieuwe auto, en ze verkopen dat als een kwestie van veilighei...
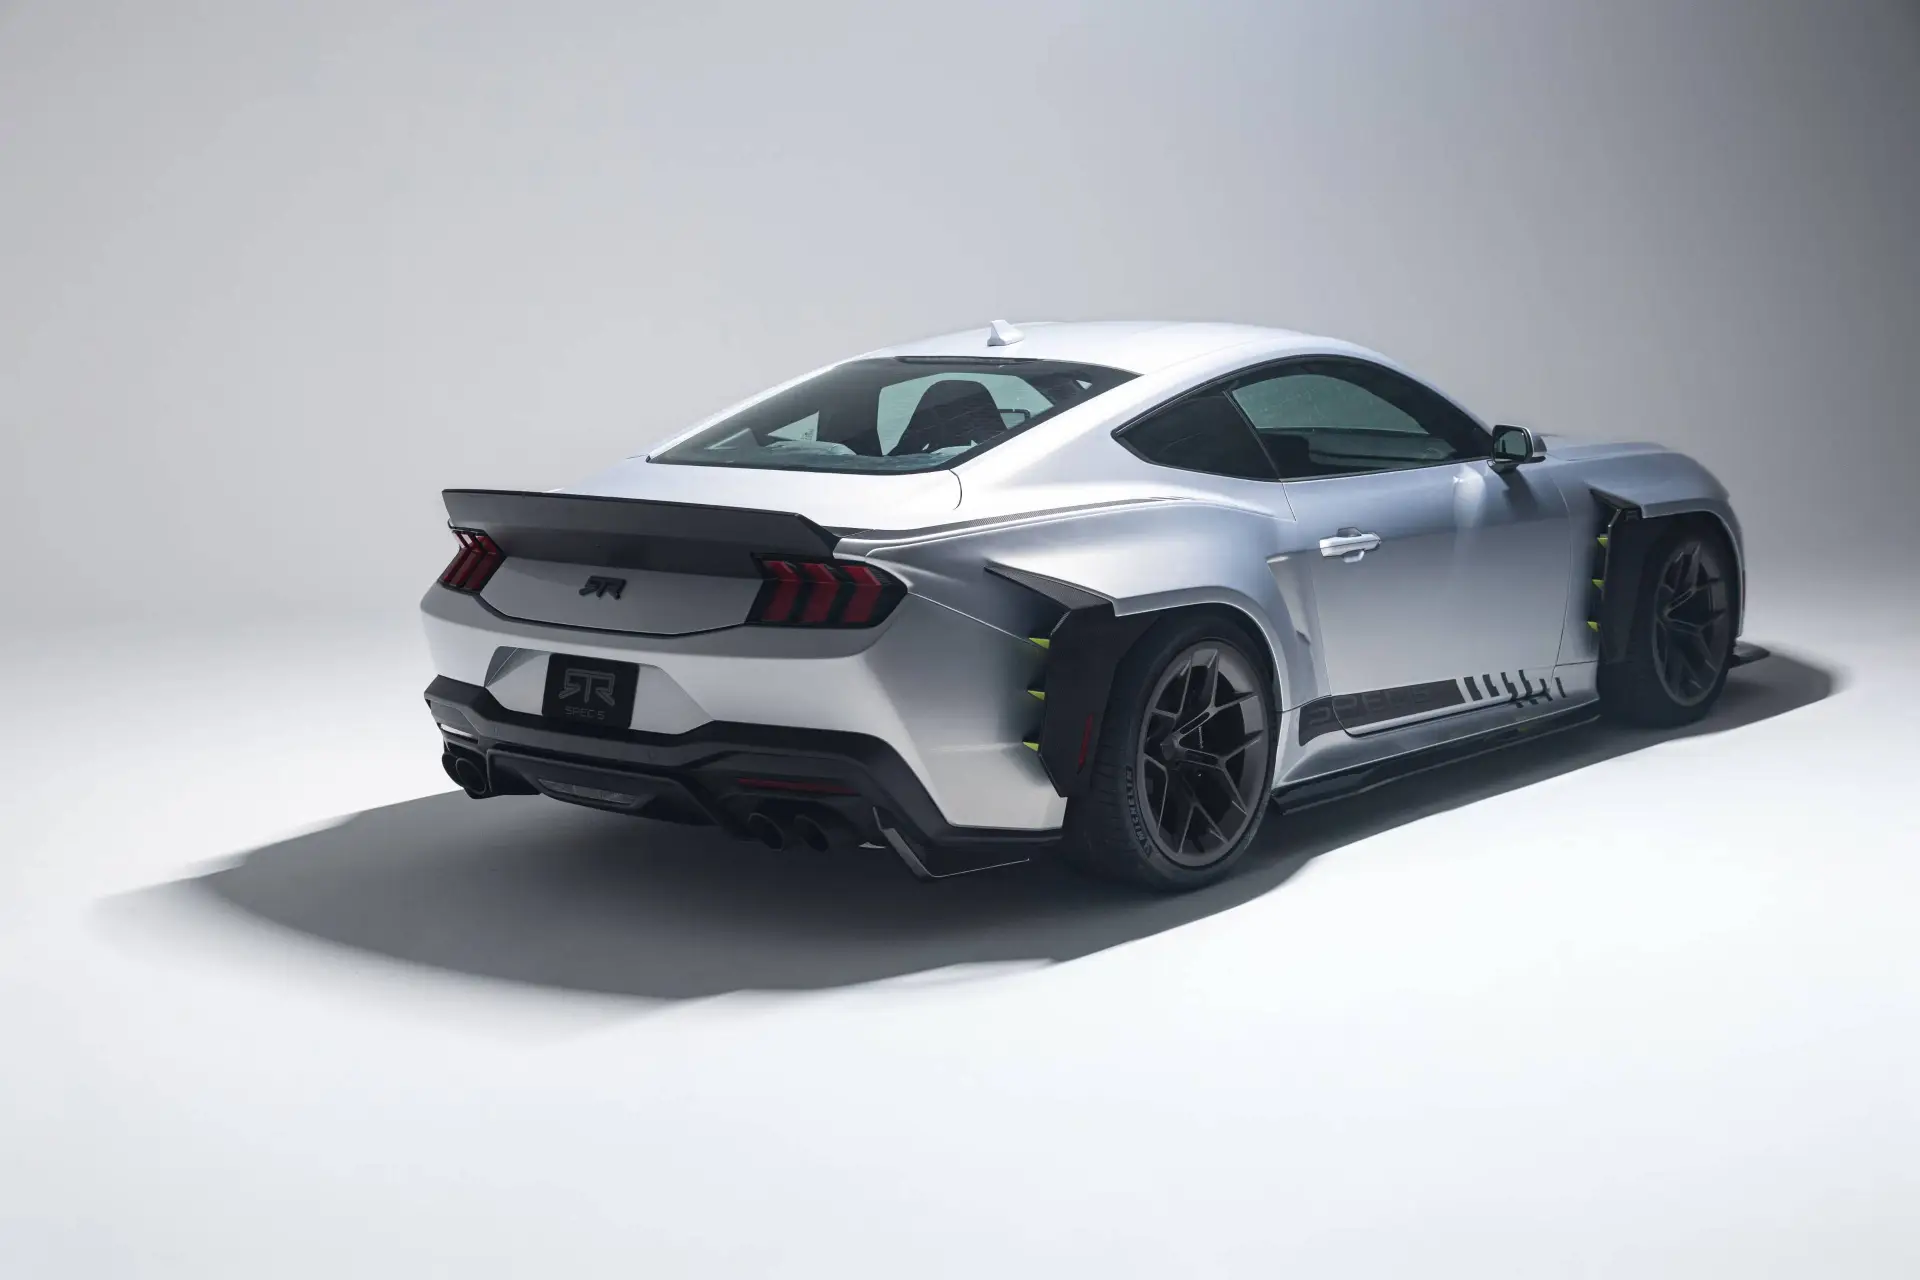
Is dit de coolste Ford Mustang van nu? (Foto's!)
Een Mustang met vier cilinders die je serieus wil laten driften, dat klinkt als een grap tot je die handrem vastpakt. De Ford Mustang RTR uit 2026 pakt de instap-EcoBoost en bouwt daar een pakket omh...
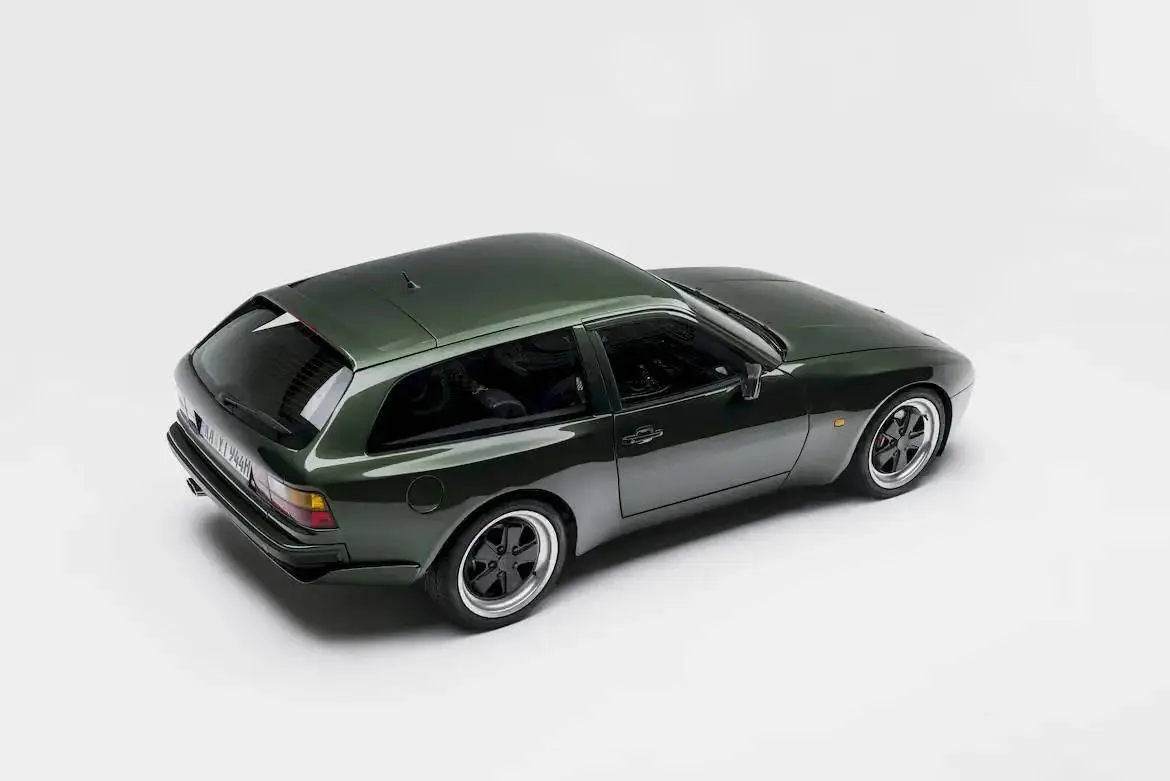
Porsche 944 als Shooting Brake: Carpoint GT-K44
Er zijn goedkopere manieren om je buren gek te maken dan honderdduizend euro in een oude Porsche 944 te stoppen, maar zelden een mooiere. Carpoint bouwt de transaxle-klassieker uit de jaren tachtig om...
Loading