Li Auto wil extra geld verdienen door chipdivisie Sike Semiconductor te kapitaliseren

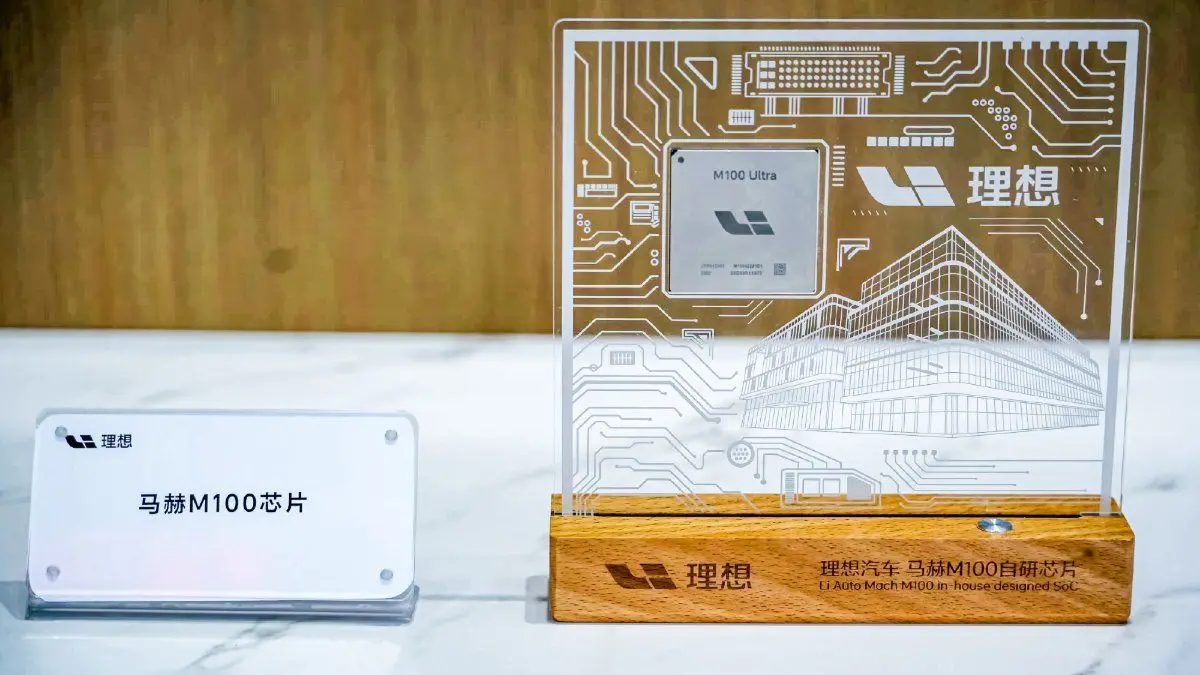
Waarom Li Auto zijn chipdivisie afsplitst
Sike Semiconductor zoekt externe klanten
nieuws
Verstappen weet wat Red Bull mist voor zege, maar ontwijkt dé vraag
Ex-Verstappen-man van Red Bull blijkt sleutel achter Audi-doorbraak

BMW verkoopt zwart en schaarste als Black Edition
Wat doet dat gestippelde randje op je voorruit eigenlijk?
Telefoonboete: Nederland vier keer duurder dan Duitsland
Toyota zet vanaf 2028 in op 400.000 humanoïde robots
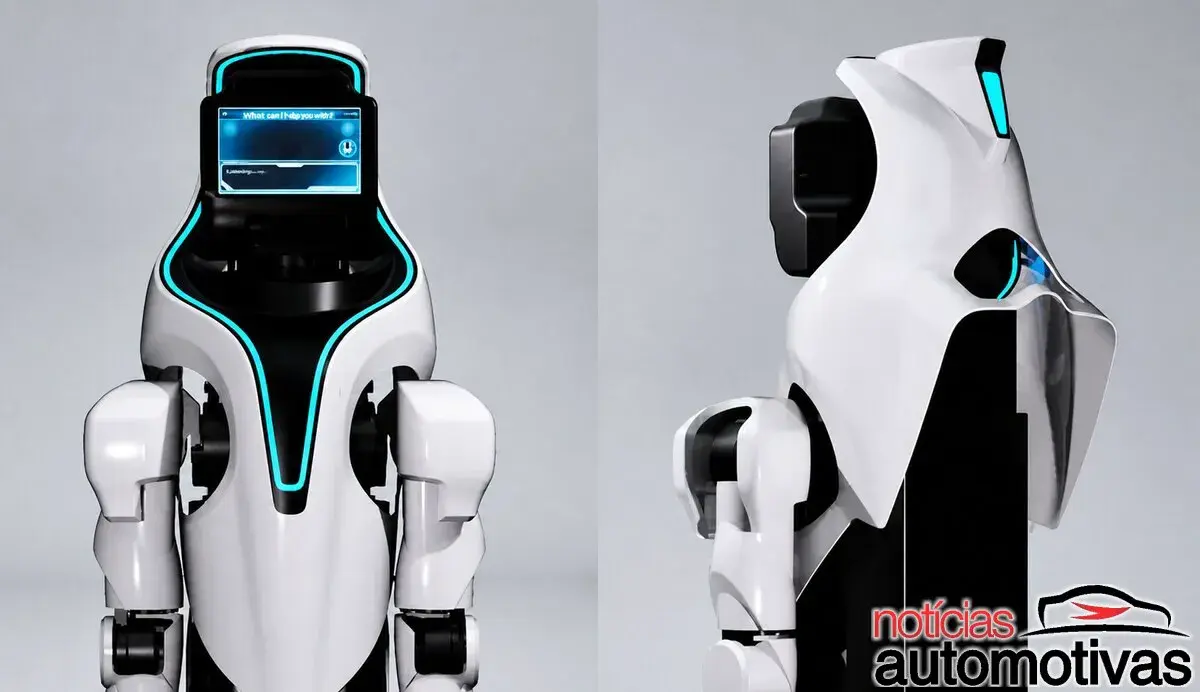
Vierhonderdduizend robots die aan de lopende band toekijken hoe jij je werk doet, en het daarna zelf gaan doen: dat is geen filmpitch maar het officiële plan van Toyota. Toyota wil vanaf 2028 zo'n 400...
Telefoonboete: Nederland vier keer duurder dan Duitsland
Pak in Duitsland je telefoon en je bent honderd euro kwijt. Doe hetzelfde in Nederland en de kassa slaat vier keer zo hard aan. Dezelfde fout, dezelfde afleiding, maar een telefoonboete die in 2026 op...
Rolls-Royce opent testbaan voor illegale snelheden zonder dat ze illegaal snel hoeven rijden
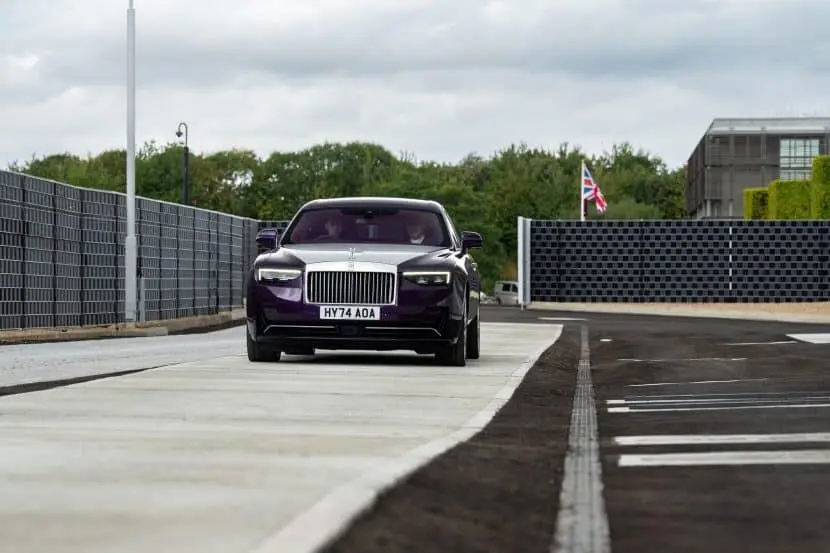
Rolls-Royce bouwt auto's waar je een muntje op het dashboard kunt balanceren, en nu hebben ze dus een baan vol kuilen om dat te bewijzen. De nieuwe Eric Platford Testway in Goodwood is officieel geope...
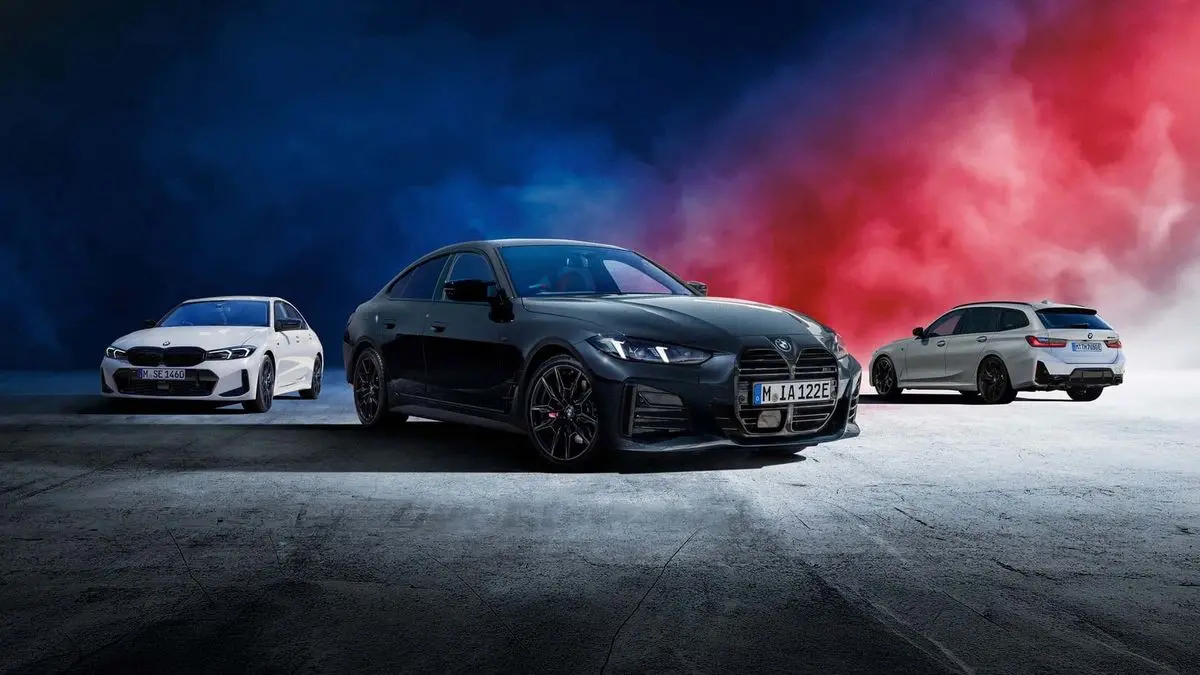
BMW verkoopt zwart en schaarste als Black Edition
Niks nieuws onder de zon bij BMW, behalve dan dat alles zwart is en op is voordat je het beseft. BMW Japan lanceert gelimiteerde Black Editions van drie M Performance-modellen, en de belangrijkste tr...
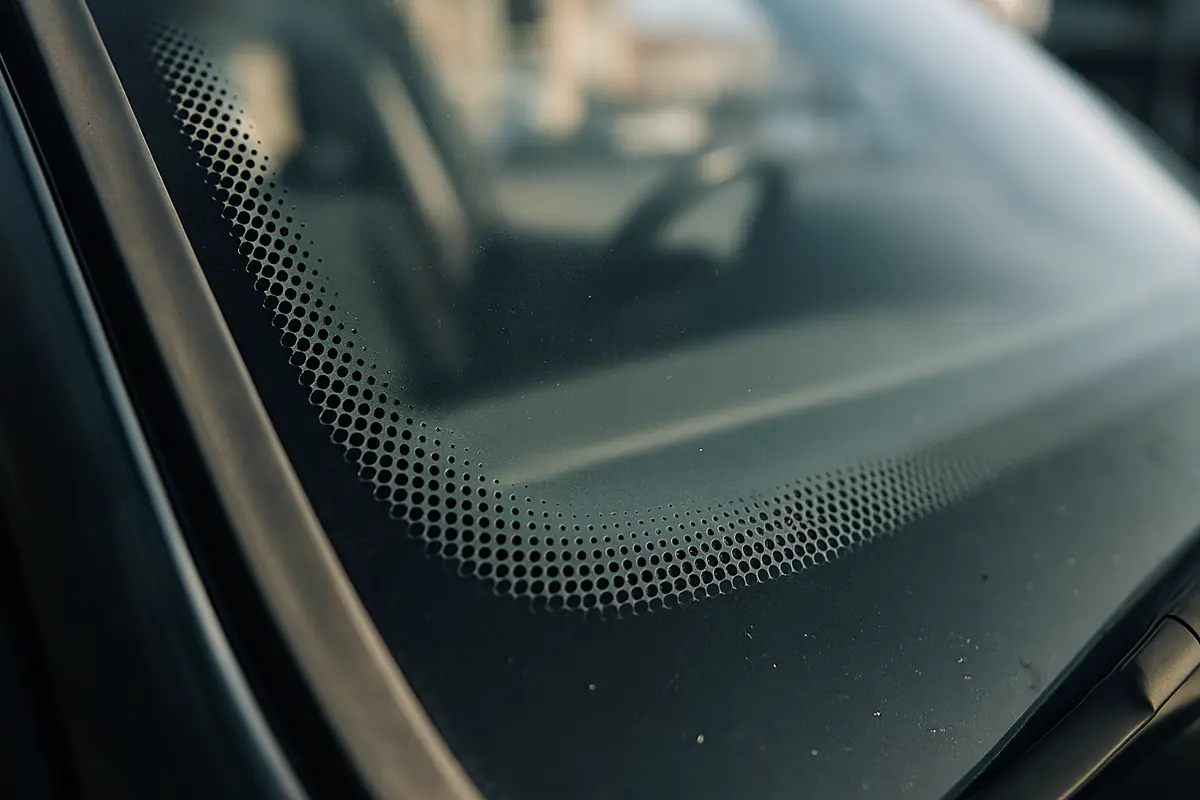
Wat doet dat gestippelde randje op je voorruit eigenlijk?
Nee, die zwarte stippenrand is geen designgril van een verveelde ontwerper die zich verveelde tijdens de lunchpauze. Die zwarte rand met stippen langs je voorruit doet meer werk dan de meeste gadgets...
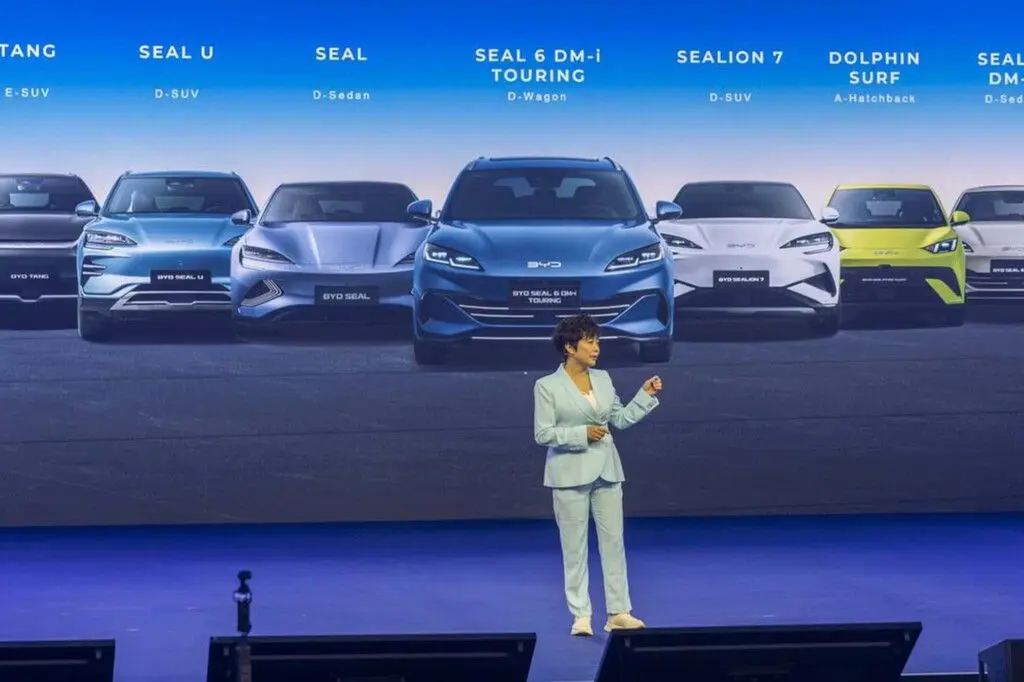
Volkswagen verliest terrein in China: leveringen dalen met 8%
Er hangt ergens in Wolfsburg een spreadsheet aan de muur waar niemand vrolijk van wordt. Volkswagen leverde in 2025 in China 2,69 miljoen voertuigen, 8% minder dan een jaar eerder. Dat meldt Motorpass...
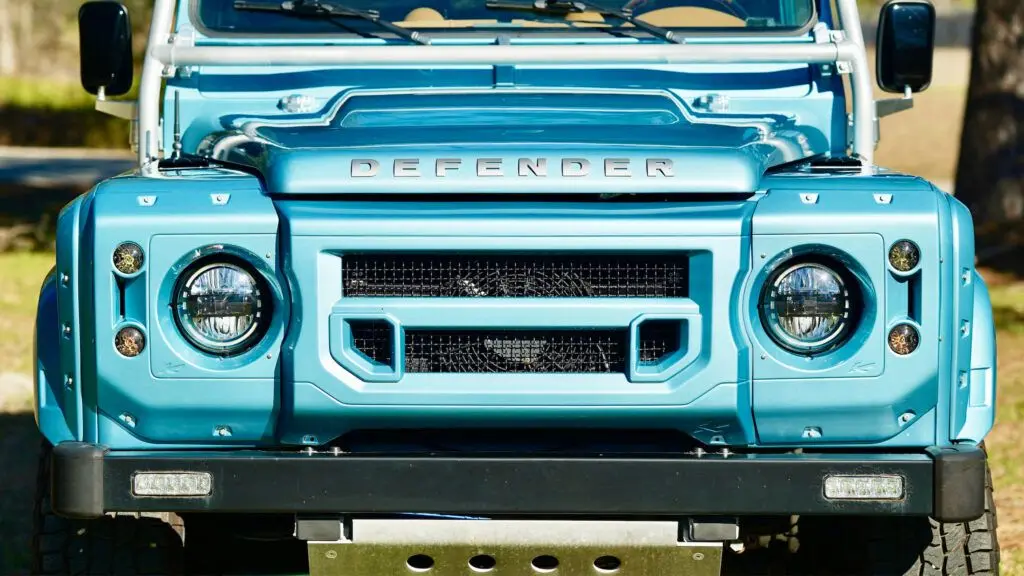
Defender met Corvette-V8: 435 pk voor bijna twee ton
Een Land Rover Defender hoort te rammelen als een gereedschapskist op een koffiebord, niet te brullen als iets uit Bowling Green. Toch heeft Osprey precies dat gedaan: een klassieke Defender voorzien...
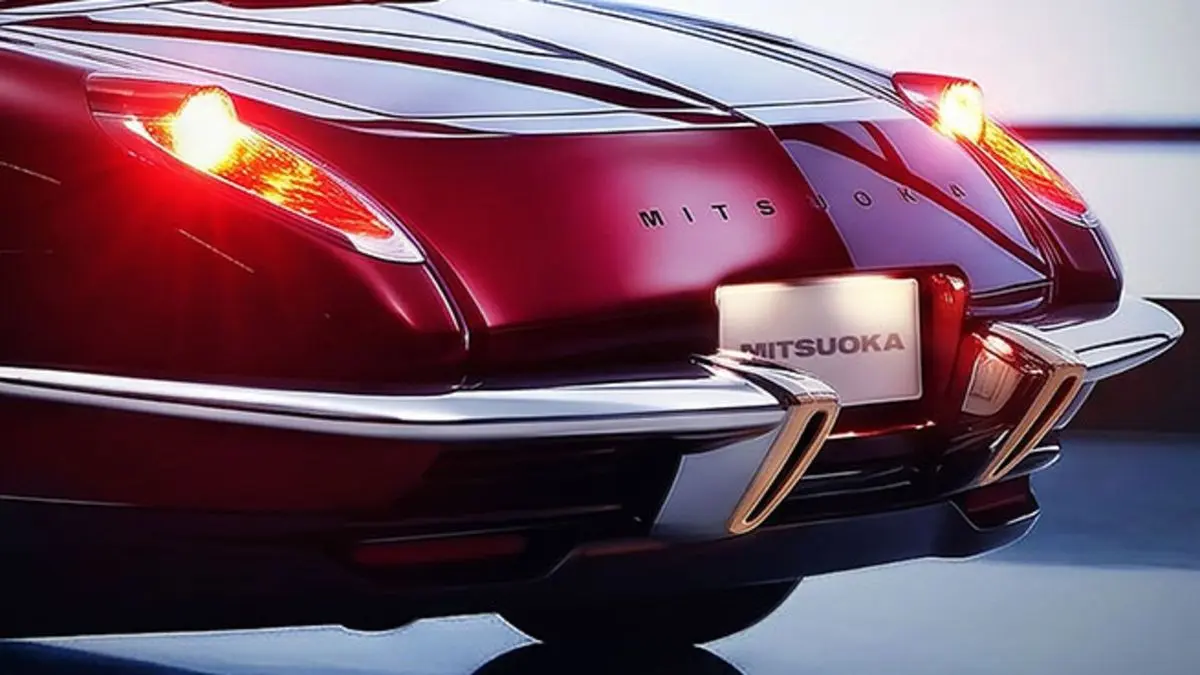
Mitsuoka LA1: een Corvette met MX-5-hart
Een Corvette die stiekem een Mazda MX-5 is. Alleen in Japan bedenken ze zoiets, en houden ze ook nog een uitgestreken gezicht. Mitsuoka heeft de eerste beelden van de LA1 vrijgegeven, en je hoeft geen...
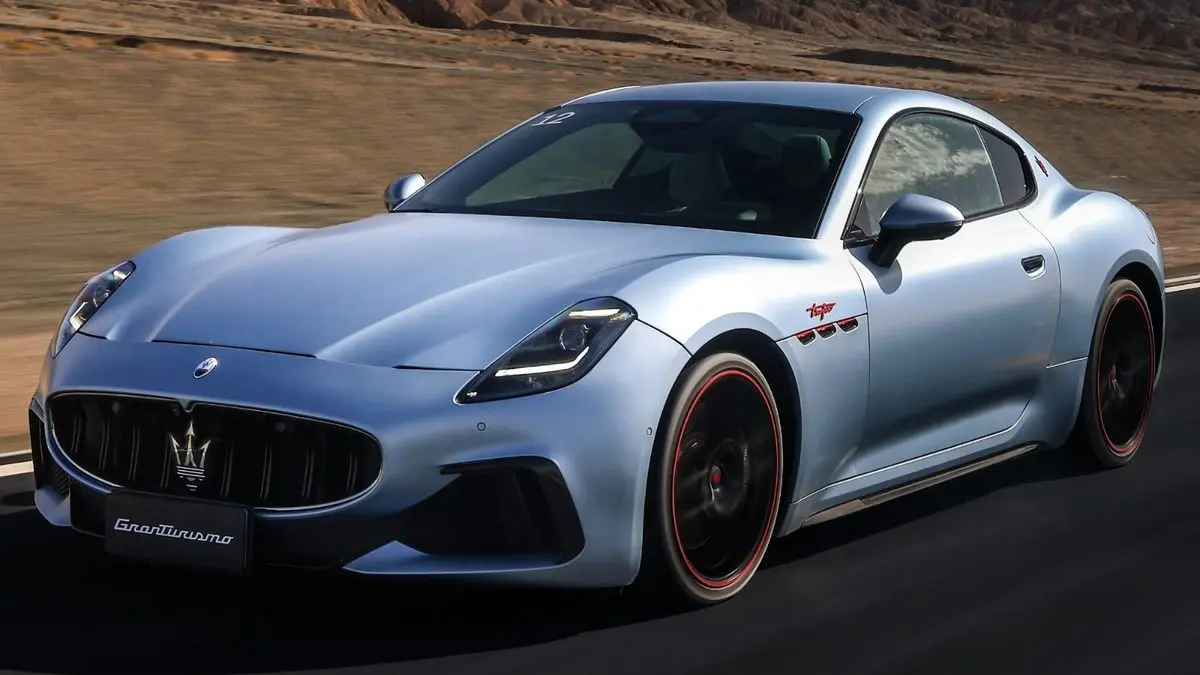
Maserati bouwt zijn elektrische toekomst voortaan in China
Het merk met de drietand, ooit het symbool van Italiaans vakmanschap, laat zijn toekomst voortaan grotendeels in China in elkaar zetten. Maserati werkt volgens meerdere Chinese media samen met techre...
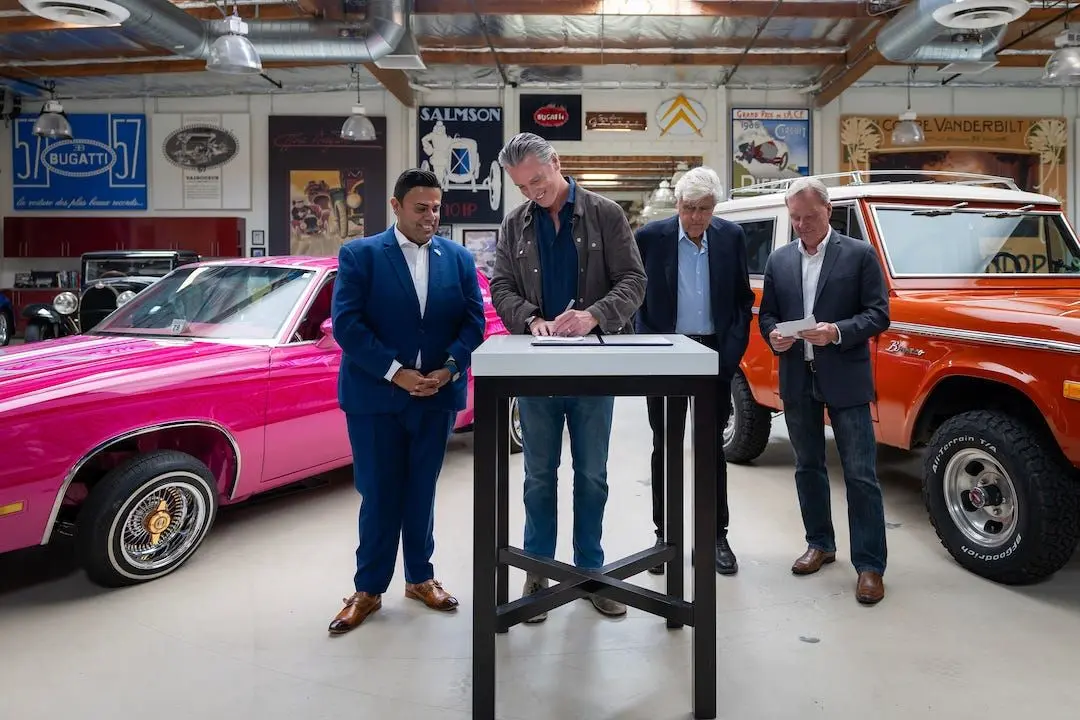
Californië geeft het goede voorbeeld: klassieke auto's krijgen smogvrijstelling
Er zijn plekken op aarde waar een oude auto gewoon oud vuil is, en er is Californië, waar hij voortaan cultureel erfgoed mag heten. Gouverneur Gavin Newsom heeft Senaatswet 1392 ondertekend, en daarme...
Loading